2024-2029年中国真空电子器件材料行业发展前景与投资风险预测分析
一、引言
真空电子器件材料是支撑国防军工、航空航天、医疗影像、通信广播等高端领域的关键基础材料,主要包括难熔金属(钨、钼)、陶瓷材料(氧化铝、氮化铝)、碳基材料、 sealing glass、以及各类靶材和镀膜材料。随着全球电子工业向高频、高功率、高可靠性方向演进,真空电子器件在雷达、卫星通信、电子对抗、核磁共振等场景的需求持续回升,带动上游材料行业进入新一轮发展周期。2024-2029年,中国真空电子器件材料行业将在自主可控、国产替代、技术升级的多重驱动下迎来结构性机遇,同时也面临原材料价格波动、技术壁垒高企、下游需求波动等风险。本文从行业发展现状、前景预测、战略路径和投资风险四个维度展开分析。
二、行业发展现状与驱动因素
2.1 产业链概况
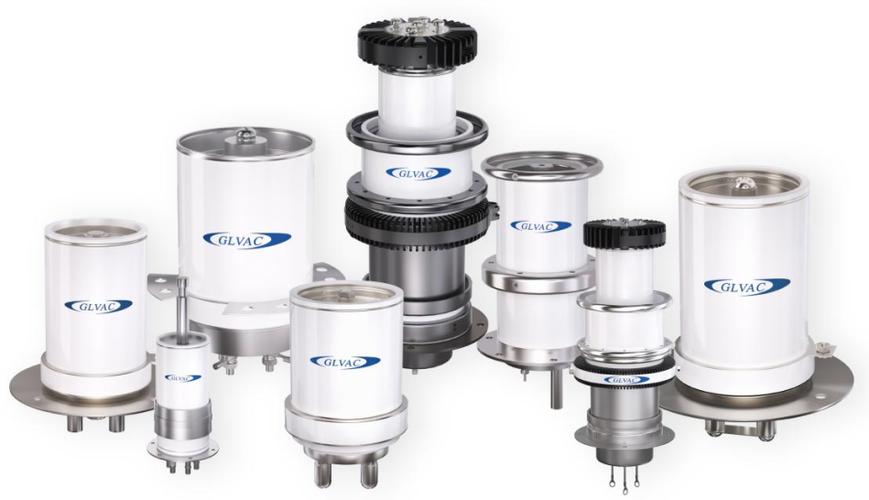
真空电子器件材料处于产业链上游,下游连接真空电子器件(行波管、磁控管、速调管、真空电容器、X射线管等),终端应用于军工电子、医疗设备、卫星通信、工业微波等领域。目前国内已形成较为完整的材料研发与生产体系,但高端产品仍依赖进口。
2.2 主要驱动因素
- 国防现代化与装备升级:相控阵雷达、电子对抗系统、卫星载荷对高功率真空电子器件的需求刚性增长,直接拉动钨、钼、陶瓷等材料需求。
- 医疗影像设备国产化:CT球管、X射线管核心材料(如钨靶材、轴承材料)国产替代空间广阔。
- 5G/6G通信与卫星互联网:毫米波波段对真空电子器件的需求回升,推动高频、低损耗材料研发。
- 政策支持:国家将真空电子器件及关键材料列入战略性新兴产业目录,设立多项专项资金和攻关项目支持。
三、2024-2029年发展前景预测
3.1 市场规模与增速
预计2024-2029年中国真空电子器件材料市场规模将保持年均7%-9%的复合增长率,2029年市场规模有望突破180-200亿元人民币。其中,难熔金属材料(钨、钼及其合金)占比约35%-40%,陶瓷材料占比约25%-30%,碳基和特种玻璃材料占比约20%-25%。
3.2 技术演进趋势
- 材料高性能化:纳米晶/超细晶钨钼材料、高导热氮化铝陶瓷、CVD金刚石等新材料的应用将提升器件功率密度和寿命。
- 制备工艺升级:增材制造(3D打印)用于复杂结构真空器件材料成型,降低加工成本;SPS(放电等离子烧结)技术推动陶瓷材料致密化。
- 国产替代加速:CT球管用钨铼合金靶材、行波管用浸渍阴极材料、微波管用氧化铍陶瓷等关键品种将逐步实现进口替代,国产化率有望从目前不足30%提升至50%以上。
3.3 区域格局与重点企业
国内真空电子器件材料产业呈现“东强西弱”格局,江苏、陕西、北京、广东等地集中了主要研发与生产企业。中国有研科技集团、贵研铂业、安泰科技、中色(宁夏)东方集团等是难熔金属领域龙头;西安炬光科技、南京三乐集团等在陶瓷和器件材料领域具备特色优势。未来行业集中度将进一步提升,龙头企业通过横向整合和上下游延伸构筑壁垒。
四、发展战略建议
- 强化基础研究,突破关键材料:建议企业在钨铼合金阴极材料、高纯氧化铝/氮化铝陶瓷粉体、金刚石薄膜等方向加大研发投入,联合高校和研究所建立产学研用协同平台。
- 深化下游绑定,构建生态闭环:材料企业应与真空电子器件厂商(如中电十二所、中电十四所、国光电气等)建立联合实验室和长期供应协议,提前介入器件设计,实现材料与器件协同优化。
- 布局智能化和绿色化制造:推动数字化车间和智能制造单元建设,降低能耗和废品率;开发低污染制备工艺,满足环保法规趋严的要求。
- 拓展海外市场与并购:在满足国内需求基础上,战略性地参与“一带一路”沿线国家医疗和通信基础设施项目,适时收购海外细分领域技术型中小企业,快速获取核心专利。
五、投资风险预测与分析
5.1 技术风险(高)
高端材料(如高纯钨靶材、氮化铝陶瓷基板)技术壁垒高,研发周期长,若国产化验证进度不及预期,可能影响企业收入兑现。新材料从实验室到批量生产良率爬坡存在不确定性。
5.2 市场风险(中)
下游军工和医疗领域需求受政策与采购周期影响较大;若全球宏观经济下行导致设备投资放缓,材料订单可能出现短期波动。国际巨头(如日本东曹、美国HC Starck)加大在华布局,市场竞争加剧。
5.3 原材料价格波动风险(中)
钨、钼、氧化铝等大宗原材料价格受全球供需和地缘政治影响明显,价格大幅波动将挤压中游材料企业利润空间。
5.4 政策与环保风险(中低)
材料制备过程中涉及粉尘、酸碱废液和能源消耗,环保标准持续提升可能增加企业合规成本;出口管制政策变化也可能影响相关产品和技术引进。
5.5 投资建议
建议投资者重点关注三类标的:一是具备核心技术和高壁垒产品(如钨铼合金、浸渍阴极材料)的龙头企业;二是积极布局医疗球管材料国产化的创新型企业;三是已切入军工供应链、具备稳定订单的“专精特新”小巨人企业。投资过程中须密切跟踪国产替代验证进展、原材料价格走势及下游需求信号,合理控制估值风险,建议采取长期定投加阶段性事件驱动的策略。
六、结论
2024-2029年是中国真空电子器件材料行业由大转强的关键窗口期。在国防装备升级、医疗设备国产化和卫星通信建设的共振驱动下,行业具备确定性的增长逻辑,但技术复杂度高、研发投入大、短期盈利承压等问题不容忽视。企业须以技术创新为核,以客户粘性和产业链协同为翼,方能在景气周期中持续胜出。对投资人而言,深挖材料细分赛道、聚焦国产替代真龙头,并制定合理的进入和退出节奏,将是规避风险、获取回报的关键。
如若转载,请注明出处:http://www.graxsa.com/product/56.html
更新时间:2026-11-21 14:38:02